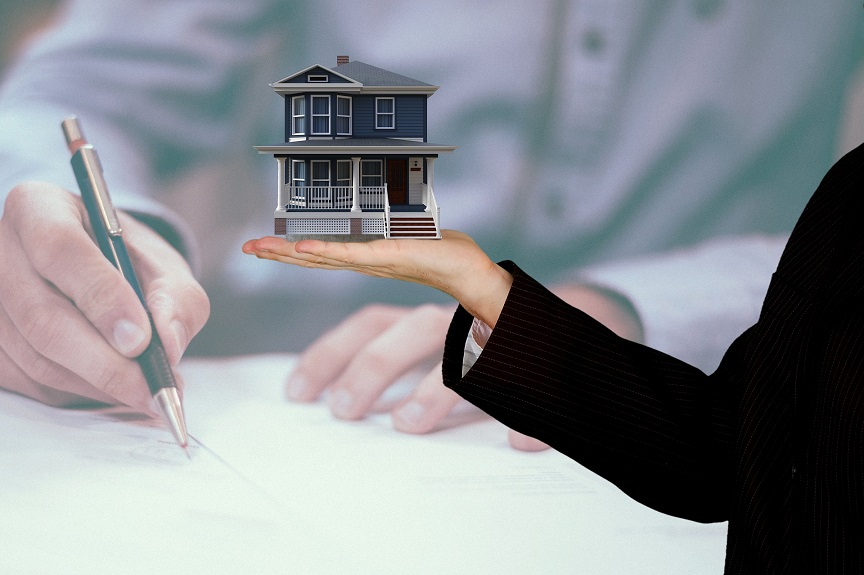
Il mutuo è un particolare tipo di contratto in quanto richiede una reciprocità di due soggetti, ovvero da una parte c’è il mutuante (chi eroga dei beni o la somma di denaro richiesta) e dall’altra il mutuatario (chi si impegna a restituire la somma di denaro pattuita entro i termini stabiliti). Generalmente si tratta di un prestito a titolo oneroso, cioè che per l’appunto prevede che chi riceve il mutuo debba rimborsarlo con un tasso di interessi, come nel caso del mutuo bancario BPER, che può essere richiesto per diverse attività: investimenti, ampliamenti, ristrutturazioni, compravendita di immobili.
Come viene calcolato il tasso di interesse di un mutuo bancario
Il tasso di interesse di un mutuo bancario viene determinato in baso allo spread e ad altri parametri a seconda che sia un tasso di interesse fisso o un tasso di interesse variabile. Ovvero, il tasso di interesse, individuato dal tasso annuo nominale (Tan), viene calcolato tenendo conto del Interest Rate Swap (IRS) se si tratta di interesse fisso, e secondo Euro Inter Bank Offered Rate (Euribor) se sia a tasso variabile.
Qual è la differenza? Il tasso di interesse fisso è stabilito quando viene stipulato il contratto di finanziamento e resta invariato (fisso, appunto) per tutta la durata del mutuo, così come la rateizzazione concordata. Invece, il tasso di interesse variabile viene ricalcolato periodicamente in base all’oscillazione del parametro di riferimento. Chi contrae un mutuo, inoltre, deve sostenere i costi per la perizia, l’istruttoria, l’assicurazione, l’incasso rata e i costi notarili. Il mutuatario può restituire la somma ricevuta anche con anticipo rispetto alla scadenza del contratto pattuito.
Quali garanzie richiede un mutuante
Le garanzie più comuni che applica il mutuante per tutelarsi da eventuali mal pagatori sono 3:
-
La fideiussione, cioè richiede che una terza persona, qualora il mutuatario non dovesse pagare, adempia agli obblighi contrattuali;
-
L’ipoteca, cioè la banca si arroga il diritto di sottrarre il bene immobile messo come a garanzia del mutuo, venderlo all’asta e con i soldi ricevuti saldare il debito;
-
La polizza assicurativa e i tassi di mora.
Cosa prevede il mutuo
In pratica, il mutuo prevede quindi un’erogazione di denaro in base a quanto è stato richiesto e a seconda dello scopo della richiesta. Ovvero:
-
Si tratta di mutuo fondiario se è destinato ad acquistare, ristrutturare o costruire un immobile come “prima casa”;
-
Si parla di mutuo ipotecario se viene usato per finanziare l’acquisto, la costruzione e la ristrutturazione di un immobile ad uso commerciale;
Entrambi i tipi di mutuo sono di media-lunga durata, in quanto sono superiori ai 5 anni e possono durare anche fino a 30 anni (talvolta anche 40 anni se lo prevede l’istituto di credito). In media, però, l’importo del muto non supera l’80% del valore immobiliare, ma con delle eccezioni. Cioè alcune banche possono erogare mutui del 100% di valore a patto che ci siano maggiori garanzie.
Chi può erogare un mutuo
L’importo al mutuatario è erogato di solito o da una banca o da una società finanziaria. L’atto viene ufficializzato da un notaio che, il giorno della compravendita, davanti al venditore e al funzionario della banca redige il rogito per trasferire la proprietà dell’immobile e il contratto di mutuo immobiliare fra la banca e l’acquirente con relativo piano di ammortamento (cioè un programma di suddivisione in rate del debito così da permettere al compratore di versare l’importo del mutuo ricevuto ed evitare che ci siano problemi di liquidità e di conseguenza di insolvenza).
D’altro canto la banca provvede, prima di concedere il mutuo, a verificare la capacità di credito del richiedente (cioè verifica che non abbia un passato da insolvente) e la capacità di reddito (se abbia un reddito sufficiente a garantire il pagamento del mutuo).